

Elemzők: a forint extra hozammal ketyegő euró, 2028-ra 355-ös szint jöhet
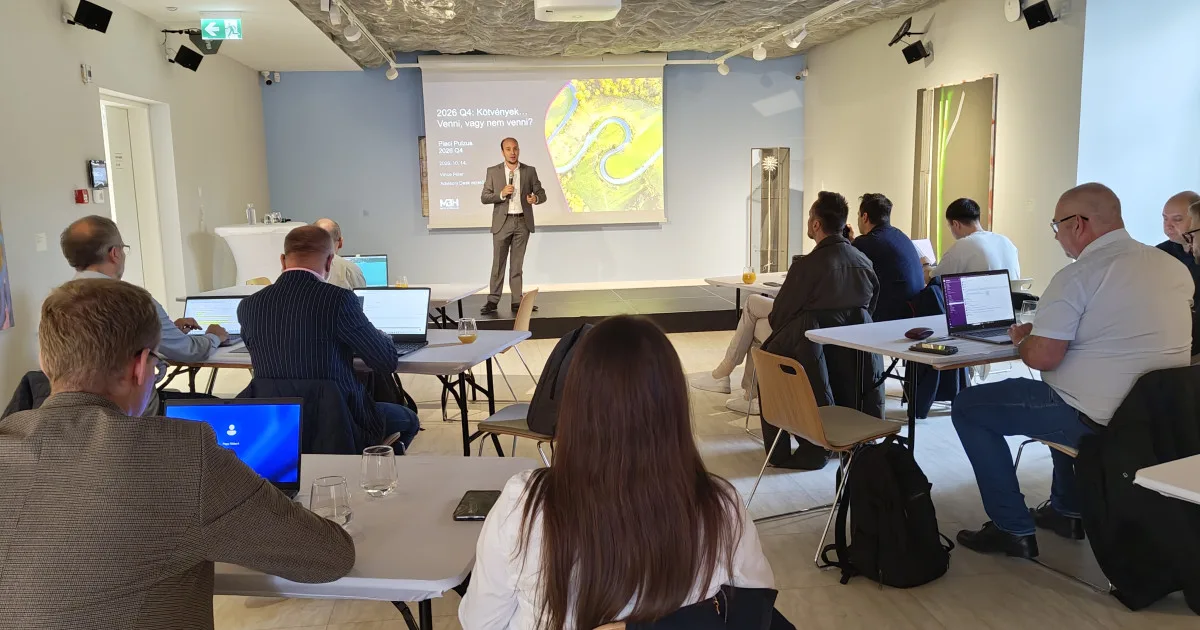
Az elmúlt hat évből négyben krízis volt a világban, ennek ellenére a részvénypiacok jól teljesítettek, a kötvények sem omlottak össze, a magyar eszközök és a forint pedig erősödtek – derült ki az MBH Befektetési Bank elemzőinek sajtóreggelijén.
Vincze Péter, a befektetési tanácsadási részleg vezetője szerint minden befektetőt fel kell készülni a krízisekre, és diverzifikált portfóliókat kell építeni, mert nincs két azonos válság. 2023 óta a magyar részvények rendre az első vagy második helyen végeztek, amihez hozzájárult, hogy 2022-ben nagyon olcsók voltak. Ma már nem annyira olcsó a magyar részvénypiac, de ez Kelet- és Közép-Európa egészére igaz.
Tavaly az arany 65 százalékot hozott, idén mínusz négy százalék körül van, ezért fontos a diverzifikáció. A feltörekvő részvénypiacok idén 21-27 százalékos teljesítményt értek el, a magyar piac plusz 26 százalék környékén áll az év elejéhez képest.
A magyar kötvénybefektető idén sokkal eredményesebb volt, mint egy nemzetközi. Magyarország kivételével emelkednek a kötvényhozamok globálisan, olyan szintekre, amelyekre egyes nemzetközi hírportálok szerint fenntarthatatlanok. A szakember szerint a világvégétől még távol vagyunk, ez a hozamemelkedés jó beszállót jelenthet a kötvénypiacon, ezért emelték a nemzetközi kötvények súlyát a portfóliókban.
Idén nyolc százalék pluszban vannak a hosszú hazai kötvények árfolyamai. Az áprilisi kormányváltás után a magyar eszközökbe vetett hit javult, ami valószínűleg indokolt az euróbevezetés programba vétele miatt. Vincze Péter szerint a sztori nagy része már kiárazódott, de ha a Tisza-program szerint az euróbevezetés előkészítése megtörténik 2030-ig, van még tér a magyar kötvényhozam-felár szűkülésére, ezért a hazai hosszú kötvénypozíciók növelésével erre is pozíciót építenek ki.
A forint jelenleg egy extra hozammal ketyegő euró a befektetők szemében, így megérheti forintot tartani. A 2027-2028-as évre a mostanihoz képest enyhén erősödő forintra számítanak, a kötvényhozamok csökkenhetnek, közelítve az európai hozamokhoz. Az MBH Elemzési Centrum előrejelzései szerint idén év végén 370-es euró/forint árfolyam valószínű, 2027-re forinterősödést prognosztizáltak, 2028-ra pedig 355 forintos eurót jelenthet.
A hosszú távú befektetésekhez részvényt kell tartani. Debreczeni Csaba vezető részvényelemző a mesterséges intelligenciára és az olajra koncentrál, mert ezek miatt nehéz megmondani, merre mennek a piacok. Az USA-ban most kezdődött a harmadik negyedéves gyorsjelentési szezon. Az előző negyedévben az S&P 500-ban lévő 503 cég nettó eredménye 50 százalékkal nőtt, egyszeri tételek nélkül 30 százalékkal. Úgy tűnik, a 2026-os évet ez az 500 cég 30-35 százalékos nettó eredménybővüléssel fejezi be, ami hosszú távon fenntarthatatlan.
A piacok koncentráltak, az S&P 500-at főleg az Nvidia és a Microsoft húzta. Az elemző szerint ez nem fenntartható, és nem a valós értékeket látjuk. Az amerikai vállalatok GDP-arányos nyereségessége 14 százalék, abszolút csúcson van. A KKE-régióban az elmúlt két-három évben az olcsóság miatt megérte befektetni, ez még mindig így van, de a diszkont nagy része már kiárazódott. A BUX P/E mutatója 2022-2024-ben öt körül volt, az elmúlt hónapokban tíz fölött, ami még nem vészes, de beárazódott a régió. Korábban szinte bármit lehetett venni, most szelektálni kell. A régiót továbbra is jónak tartják a jó fogyasztói bizalom és az uniós pénzek miatt.
A piacokat a háborúk kirobbanása nem érdekli, a bizonytalanságot árazzák be. A jövőt az olaj és az amerikai üzemanyagok ára határozhatja meg, mert az amerikai választók érzékenyek erre. Donald Trump nem áll túl fényesen a közvélemény-kutatásokban. A legvalószínűbb, hogy az elnök marad, de az alsó- és felsőház demokrata többségű lesz a novemberi időközi választások után. A piac ilyenkor általában 5-13 százalékos növekedést mutat. A legrosszabb kimenetel, ha republikánus elnök és demokrata kongresszus van, most efelé megyünk, de Trump viselkedése valószínűleg nem változik.
A Hormuzi-szorosból kijövő olajexport elérte az iráni háború előtti csúcsot, napi 20-25 millió hordót, mert vannak alternatív útvonalak. Az olajár mégis magas maradhat, mert a készletek leapadtak, és vissza kell tölteni őket. A Goldman idén 90 dollárra, jövőre átlagosan 80 dollárra számít hordónként.
A mesterséges intelligencia beruházásai az amerikai GDP 3-3,6 százalékát emésztik fel, ami több a telekommunikációs beruházásoknál vagy a 19. századi vasútépítési láznál. Amikor egy iparág a GDP legnagyobb részét felemészti, onnantól az érintett részvények ára általában csökkenni szokott. Nagy iparág, sokan meggazdagodnak rajta, és sokan tönkremennek benne.
